暗号資産(仮想通貨)とFXの税金の違い|税引き後はどっちが残る?同じリスクで比較
 ケンショウ
公開 2026-09-27
数字で見る要点
1.42倍
税率43.7%の人が、FXと同じ手取りに必要な暗号資産の利益
+26.3%
ビットコイン自動売買の税引き後の年率(2019〜2026年)
+14.1%
ドル円を3倍で持った場合の税引き後の年率(同じ期間)
2019〜2026年の検証では、最大の下落が同じくらいになるように条件をそろえると、税引き後でもビットコインの自動売買のほうが成績は上でした。ただし、この結論は「ビットコインの高い伸びがこの先も続くか」に大きく左右されます。また、暗号資産の税金は、2028年からFXと同じ約20%の分離課税に変わる見込みです(下の「これからの税金」を参照)。
税金の違い
| 暗号資産 | FX(国内業者) | |
|---|---|---|
| 所得の区分 | 雑所得(総合課税)。給与などと合算 | 先物取引に係る雑所得等(申告分離課税) |
| 税率 | 所得税と住民税で約15〜56% | 約20.3%(一律) |
| 損失の繰越 | できない | 3年間できる |
暗号資産の税率は、給与などを含めた所得が多いほど高くなります。
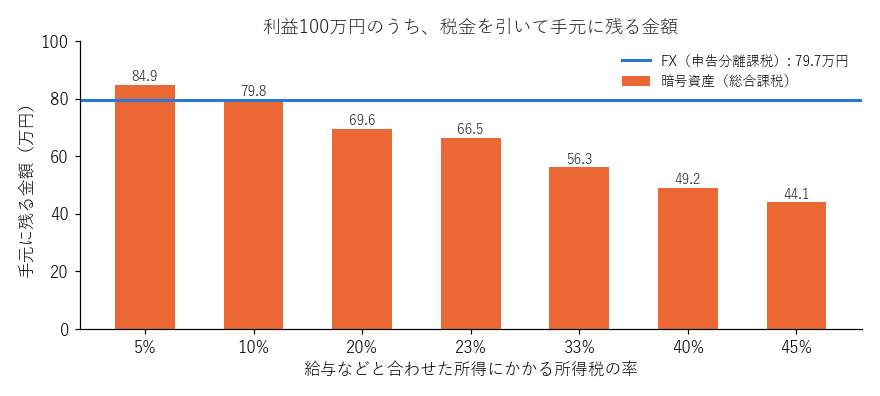
暗号資産は、FXの何倍の利益が必要か
税引き後で同じ金額を残すために、暗号資産の税引き前の利益が、FXの何倍必要かを計算しました(所得税の率は、給与などと合算した課税所得で決まります)。
| 所得税の率 | 住民税などを含めた税率 | 必要な倍率 |
|---|---|---|
| 5% | 15.1% | 0.94倍 |
| 10% | 20.2% | 1.00倍 |
| 20% | 30.4% | 1.15倍 |
| 23% | 33.5% | 1.20倍 |
| 33% | 43.7% | 1.42倍 |
| 40% | 50.8% | 1.62倍 |
| 45% | 55.9% | 1.81倍 |
所得税の率が33%の人なら、暗号資産はFXの約1.4倍稼いで、ようやく手元に残る金額が同じになります。
同じリスクで比べた結果
比べ方をそろえるために、2019年4月〜2026年9月の同じ期間で、最大の下落がほぼ同じ(−35〜−42%)になる条件を選びました。ドル円は値動きがビットコインより小さいため、FXは倍率(レバレッジ)をかけて下落の大きさをそろえています。
| 方法 | 税引き前の年率 | 最大の下落率 |
|---|---|---|
| ビットコイン 全合議(1日1回判断する自動売買) | +47.6% | −41.6% |
| ドル円を買って持つ(3倍) | +17.4% | −38.1% |
| ドル円 全合議・買いのみ(5倍) | +14.2% | −34.5% |
税を引いた後の年率は、次のとおりでした(毎年末にその年の利益に課税したとみなして計算)。
| 暗号資産の税率 | ビットコイン 全合議 | ドル円を買って持つ(3倍) |
|---|---|---|
| 20.2% | +38.0% | +14.1% |
| 30.4% | +33.0% | +14.1% |
| 43.7% | +26.3% | +14.1% |
| 55.9% | +19.9% | +14.1% |
この期間では、税率が最も高い場合でも、ビットコインのほうが税引き後の成績は上でした。
これからの税金:2028年から約20%の分離課税になる見込み
暗号資産の税金は変わる予定です。
- 令和8年度の税制改正大綱(2025年12月)で、国内の登録業者で取引する「特定暗号資産」の利益を、FXと同じ約20.3%の申告分離課税にし、損失を3年間繰り越せるようにする方針が示されました
- その前提となる、暗号資産を金融商品取引法の対象にする法律は、2026年7月15日に成立しました(金融庁)
- 新しい税率が使われるのは、この法律が施行された年の翌年の1月1日以後の取引からです。2028年からと見込まれています。それまでは今の総合課税(最大約56%)のままです
分離課税になると、上の「必要な倍率」はどの所得の人でも1.00倍になり、税率の差による不利はなくなります(ただし、他の金融商品との損益の通算はできない見込みです)。この記事の比較は、今の税制で計算したものです。
注意しておきたいこと
- 2019〜2026年は、ドル円を買う側にとっても特に有利な時期でした。ドル円は111円台から157円前後へ上がり(期間中の最高は163円台)、金利差の収入も大きい時期でした。1986年からの約40年で見ると、ドル円を3倍で買って持つ方法は、最大で−92%まで下落しています
- ビットコインの過去の伸びが続く保証はありません。ビットコインの税引き前の成績がFXの「必要な倍率」を下回れば、結論は逆になります
- FXのスワップ(金利差の収入)は、政策金利の差から業者の取り分として年1%を引いた概算です
- 実際の申告や制度の最新の扱いは、国税庁や税務署でご確認ください
※この記事の数値は2026年9月時点の検証によるもので、税制は2026年9月27日に確認しました。売買の判断を示すものではありません。
この記事の検証結果のデータ(CSV): ダウンロード
計算した結果のみ。元の価格データは各提供元の規約により含めていません。
根拠・出典
この記事の数字と事実は、2026年9月27日に、公式情報と検証の記録で確認しました。公式情報は変わることがあるため、毎月確認し直しています。
- https://www.fsa.go.jp/common/diet/index.html
- https://www.dir.co.jp/report/research/law-research/tax/20260206_025575.html
- https://www.yamada-partners.jp/reform/r8/k04-separate-taxation-for-crypto-assets
- 検証の記録: bot/logs/2026-09-25_findings_v6_fx_vs_crypto.md
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2260.htm
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1524.htm
- https://fred.stlouisfed.org/series/DEXJPUS
検証の条件と計算方法は検証の方法にまとめています。
この記事は、運営者が行った検証の記録です。特定の金融商品の売買を勧めるものではありません。過去の成績は将来の成績を保証しません。数値は記載時点のものです。